
Nervozita na evropských trzích s plynem a elektřinou před zimou roste
Ceny elektřiny a plynu na evropských trzích v průběhu léta ovlivňovaly tři hlavní faktory: zprávy z Blízkého východu, extrémní počasí a poloprázdné zásobníky plynu. Nyní se trh posouvá od krátkodobé volatility ke strukturálnímu napětí, které může vyšší ceny udržet déle.
Over the summer, European gas and electricity markets have been shaped by developments around the Strait of Hormuz, heat waves and low nuclear and hydropower output. The market is now shifting from short-term volatility towards structural tensions between supply and demand, which could keep prices elevated.
S cenami elektřiny a plynu nadále mávají především zprávy o vývoji konfliktu na Blízkém východě, v Evropě ale k vysokým cenám elektřiny v letních měsících výrazně přispělo také horké a suché počasí, které způsobilo odstávky jaderných zdrojů ve Francii, Maďarsku či Rumunsku a snížilo výrobu vodních elektráren. K napětí na evropském trhu zároveň přispívá nízká míra naplněnosti zásobníků s plynem.
ČERVNOVÉ TICHO PŘED BOUŘÍ
První červnový týden na trhu s plynem přinesl značnou volatilitu. Naděje na mír mezi USA a Íránem totiž slábly a přetrvávaly obavy, že uzavřený Hormuz bude nadále blokovat část globálních toků LNG. Jako stabilizační prvek působily alespoň norské exporty, které pokrývaly asi 30 % evropské spotřeby. Toky potrubního plynu z Norska se pohybovaly kolem 333 mil. m3 denně. Naplnění evropských zásobníků s plynem však stále zaostávalo, s unijním průměrem kolem 42,5 % bylo meziročně o přibližně 8 p. b. nižší. Situaci navíc komplikoval růst poptávky v Asii vyvolaný fenoménem El Niño. Referenční kontrakt TTF front-month se pohyboval kolem 50 EUR/MWh.
Nestabilní trh s plynem ovlivňoval i ceny elektřiny. Německý kontrakt Cal27 dosáhl 96,2 EUR/MWh, což představovalo nejvyšší hodnotu od března. Očekávalo se, že bez otevření Hormuzského průlivu by mohl růst dále, až k 97–98 EUR/MWh. Na kratším konci křivky působily smíšené signály: front-month kontrakt (na červenec) se prodával za přibližně 100 EUR/MWh, což je v letním období neobyčejně vysoko. K růstu cen ale přispívalo riziko horkého a suchého léta, které by omezilo výrobu francouzských jaderných elektráren. Naopak cena emisních povolenek (EUA) po květnovém rally klesla a pohybovala se kolem 76 EUR/t. Přesun kvót do stabilizační rezervy byl mírně nad očekáváním (190 milionů tun), trh ale tlumila nejistota ohledně červencové revize systému EU ETS, slabé akciové trhy a riziko slabší průmyslové aktivity při vysokých nákladech na energii.
Také v dalších červnových dnech výhled trhu zásadně diktovala geopolitika. Hrozby Donalda Trumpa o ovládnutí íránské infrastruktury opět vyhnaly ceny výše, zvrat ale přineslo oznámení mírové dohody, které 16. června stlačilo TTF front-month na pětitýdenní minimum (41,4 EUR/MWh). S propadem ceny plynu výrazně klesly i ceny elektřiny, německý Cal27 se propadl k 92 EUR/MWh. Nabídku ale oslabovaly neplánované výpadky v Norsku, kvůli kterým norské potrubní toky klesly k 264 mil. m3 denně. Zavládlo očekávání dalšího cenového poklesu, který mohlo vyvolat uzavírání dlouhých pozic investičními fondy v důsledku optimismu z očekávaného otevření Hormuzu. Medvědí signál přinesla i zpráva, že QatarEnergy by mohl do dvou měsíců obnovit svou exportní kapacitu na 80 % původní úrovně.
Po úlevě se však vrátila skepse. Podpis čtrnáctibodového elektronického memoranda mezi USA a Íránem sice nejprve stlačil TTF front-month až k hranici čtyřiceti eur, prohlášení íránského předsedy parlamentu Ghalibafa o zavedení tranzitních poplatků v Hormuzském průlivu ale trh znejistělo. Když byla následně jednání ve Švýcarsku zrušena kvůli eskalaci bojů v Libanonu, trh okamžitě zohlednil riziko křehkosti dohody a ceny opět rostly. Napětí však mírnil americký viceprezident Vance, který ujistil o pokračujícím jednání. Situace přesto zůstávala napjatá i kvůli stále nízké naplněnosti evropských zásobníků. Tlak na vtláčení dále paralyzovala tržní anomálie, kdy se letní kontrakty obchodovaly dráže než zimní – při absenci tradiční arbitráže chyběla obchodníkům ekonomická motivace k hedgingu zimních pozic.
Trh ovlivňovala rovněž horka v západní Evropě, především ve Francii, kde se teploty blížily 40 °C a způsobily neplánované odstavení reaktoru Golfech 2 s výkonem 1,3 GW. Předpovědi zároveň signalizovaly výrazný pokles srážek v Alpách, negativní vliv hydrologie však zatím kompenzovala solární výroba. V jihovýchodní Evropě přetrvával kvůli hydrologické bilanci býčí sentiment, tlak na růst cen ale tlumil konec odstávek jaderného výkonu v Bulharsku a Rumunsku spolu s rozmachem bateriových úložišť.
Na konci června trend poklesu cen plynu zvrátila kombinace útoku na tanker v Hormuzu, opětovné eskalace mezi USA a Íránem i Trumpovy výhružky. Nabídku dále omezovala také force majeure vyhlášená na dodávky Qatar Energy pro italský Edison, která byla prodloužena do září. Vlny veder navíc zvyšovaly spotřebu plynu v elektroenergetice pro napájení klimatizací. Omezovaly také výrobu francouzské jaderné flotily – už o více než 10 % (6,5 GW) – a odstaveno bylo rovněž 600 MW jaderného výkonu v Maďarsku, jelikož teplota Dunaje překročila 26 °C. Horka způsobovala také výrazný cenový růst u kratších kontraktů na elektřinu: německý front-month stoupl ke 106 EUR/MWh a maďarský překročil 135 EUR/MWh.
V červenci navíc meteorologové v Německu očekávali teploty přes 5 °C nad normálem, jakož i výrazný pokles výroby větrné energie, která se už v červnu pohybovala 10 GW pod normálem. Při bezvětří jsou přitom Němci kriticky závislí na importech z Francie. Situaci zhoršovala také tvrdá asijská konkurence, která kvůli vlastním vedrům odčerpávala flexibilní dodávky LNG. Analytici ICIS odhadovali letní deficit globálního LNG na 2,2 mld. m3, což zvyšovalo riziko, že Evropa bude muset na trhu s LNG přeplatit Asii, pokud bude chtít naplnit své zásobníky.
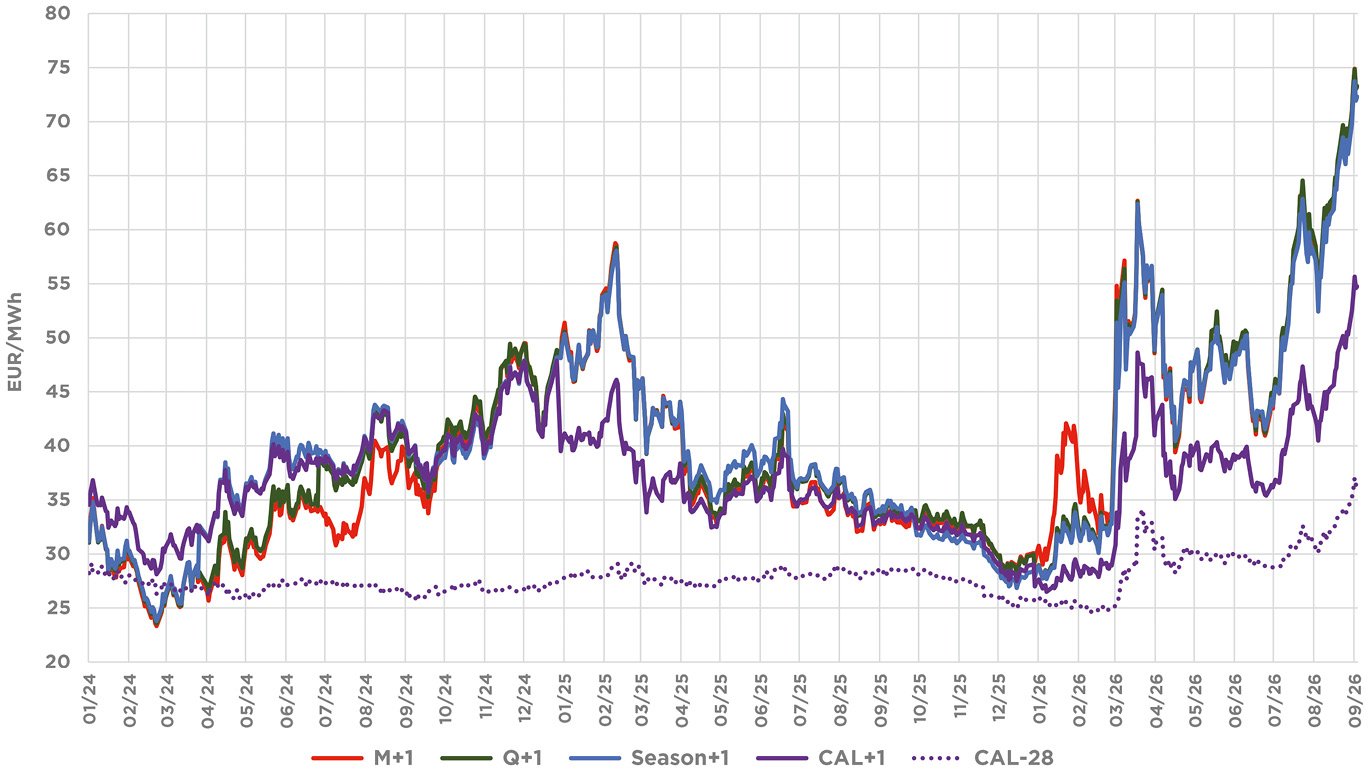
Obrázek č. 1: Ceny nejbližších produktů zemního plynu v hubu THE
Zdroj: EEX
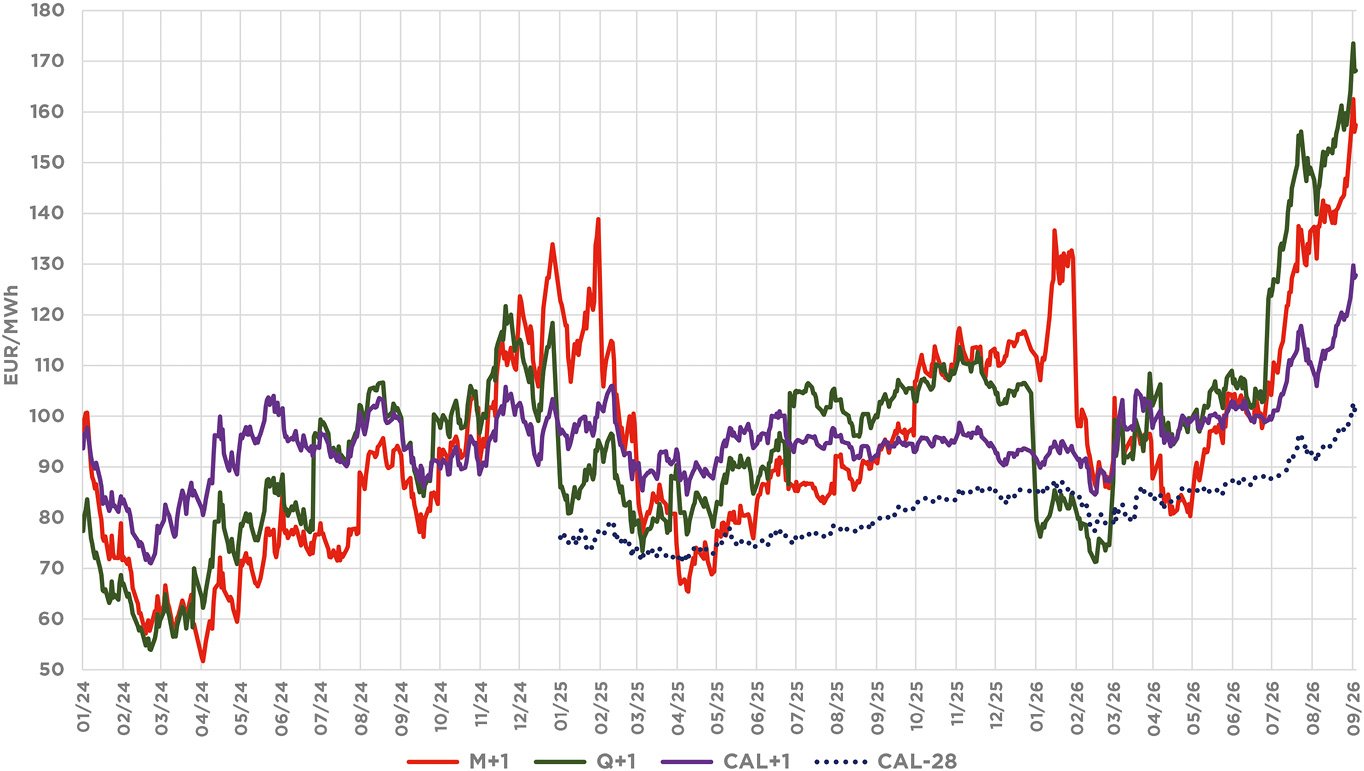
Obrázek č. 2: Ceny nejbližších českých produktů elektřiny
Zdroj: EEX
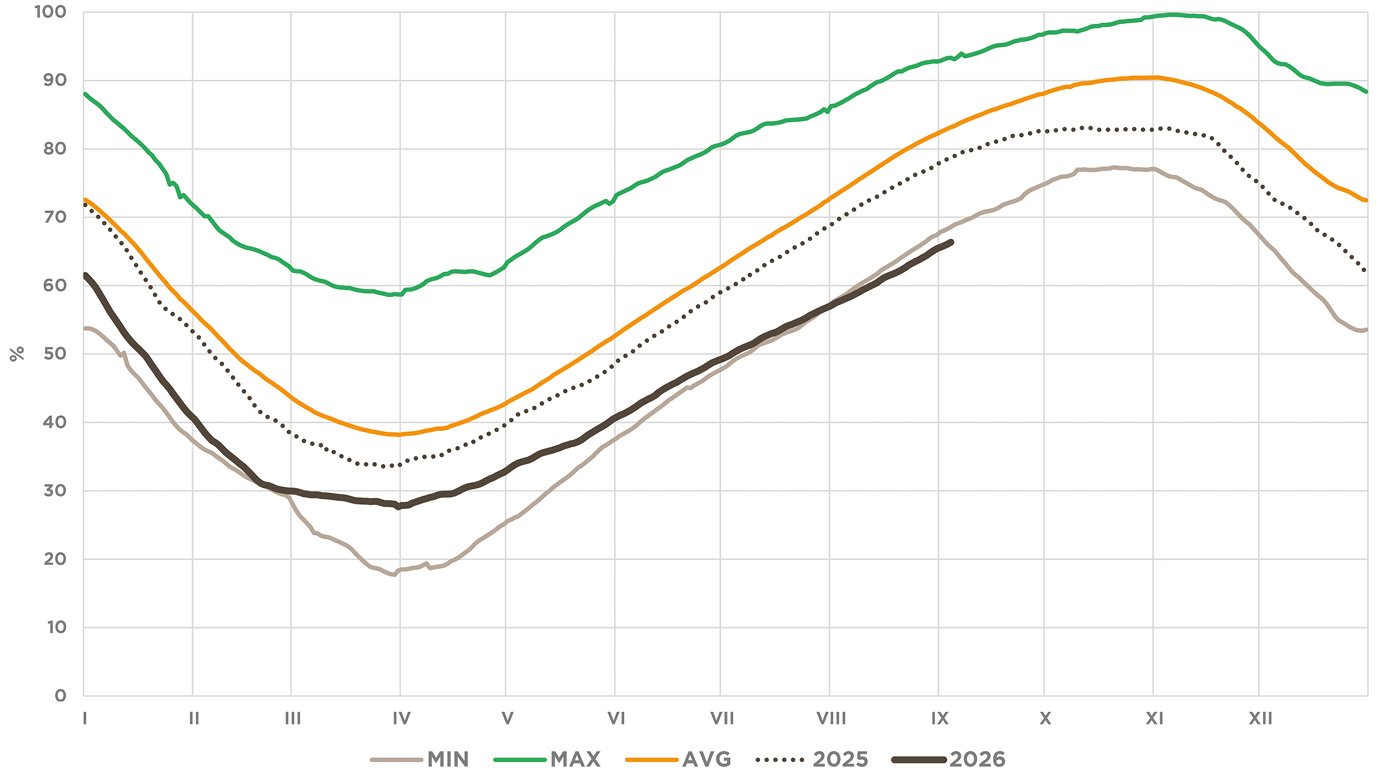
Obrázek č. 3: Stav zásobníků v EU v průběhu roku (vč. 14letého minima, maxima a průměru)
Zdroj: AGSI+
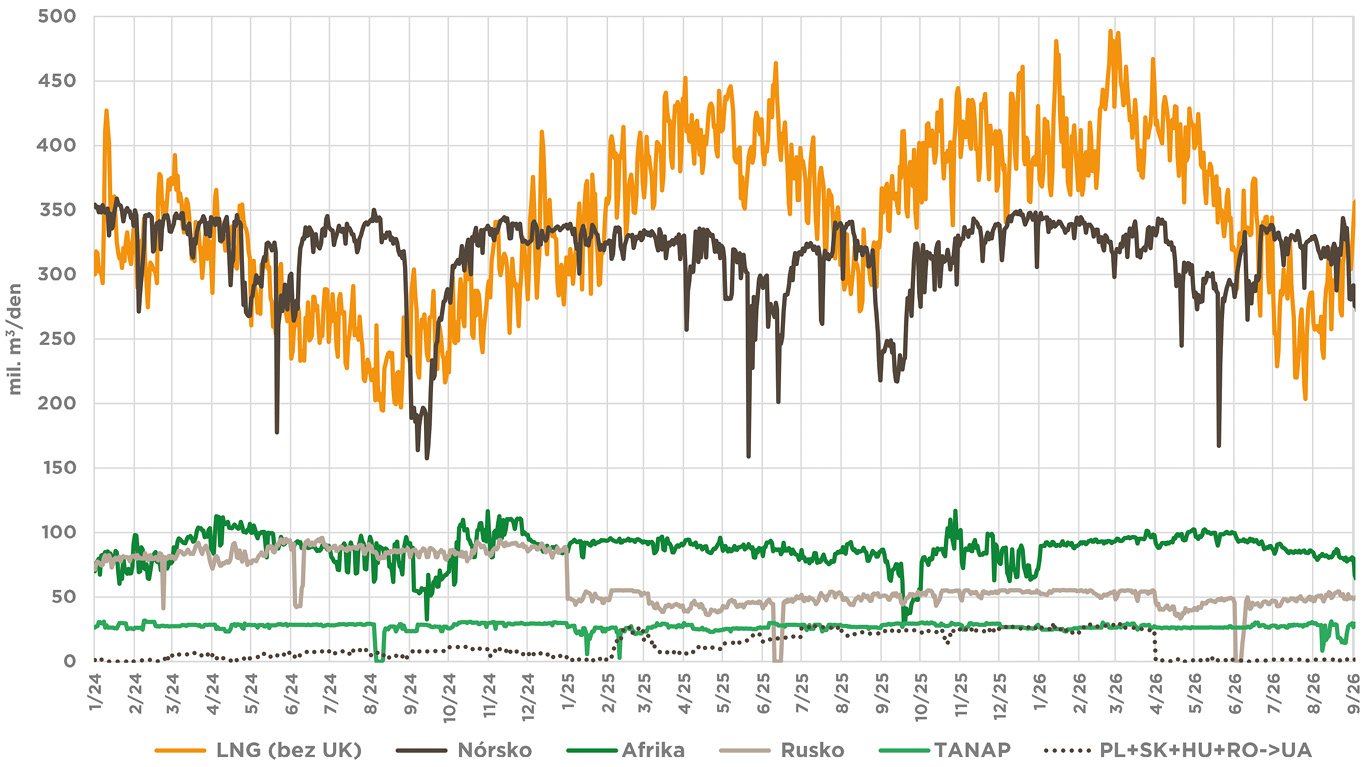
Obrázek č. 4: Tok plynu do Evropy a tranzit na Ukrajinu
Zdroj: ALSI, ENTSO-G
„Vlny veder v srpnu omezily výkon francouzské jaderné flotily až o 15 %."
ČERVENEC: ESKALACE, HORKA, REVIZE ETS
Se začátkem července přišla eskalace konfliktu v Perském zálivu. V prvním týdnu byly v Hormuzu zasaženy tři tankery, což prohloubilo pochybnosti o bezpečnosti ománské trasy a donutilo obchodníky uzavírat krátké pozice, které si otevřeli po podpisu mírového memoranda. Nepomáhala ani rétorika Donalda Trumpa, opětovně hrozícího vojenským zásahem, zatímco rozhovory zprostředkované Katarem byly pozastavené z důvodu pohřbu ajatolláha Alího Chameneího. Bylo jasné, že tyto události výrazně zpomalí návrat katarských toků LNG přes Hormuz. Evropské zásobníky v tu chvíli byly naplněny jen asi z poloviny, tedy zhruba 15 p. b. pod pětiletým průměrem. Očekávalo se, že Evropská unie vstoupí do zimy s úrovní naplněnosti 70–80 %, a nesplní tak výchozí legislativní cíl 90 %. Evropská komise však uvedla, že nevnímá bezprostřední bezpečnostní riziko pro zimní dodávky a naplněnost z 80 % by měla stačit. Zimní TTF kontrakty se nadále obchodovaly dráže než kontrakty na srpen až říjen.
Trhy s elektřinou nadále cloumalo počasí. Německý front-month stoupl v prvním týdnu měsíce až ke 111 EUR/MWh, Cal27 dosáhl 94,6 EUR/MWh. Teploty ve Francii se držely o 7 °C nad normálem, což nadále oteplovalo francouzské řeky a ochromovalo jaderné reaktory, kritické úrovně ale dosahovala také hladina Rýna, což přímo ohrožovalo logistiku dodávek uhlí do německých tepelných elektráren. Alternativní silniční či železniční přeprava je totiž dražší. Všechny tyto faktory navyšovaly potřebu večerního nasazování plynových elektráren. Mírný cenový růst zažívaly kvůli vyššímu využití fosilních paliv v energetice i EUA, benchmarkový kontrakt Dec26 dosáhl 82 EUR/t.
Z dlouhodobého hlediska trh ovlivňovaly strukturální faktory. Mezinárodní energetická agentura předpovídala pokles roční evropské poptávky o 2,5 % na 505 mld. m3 kvůli vysokým cenám a rozmachu obnovitelných zdrojů. Podle banky ANZ se zároveň pozornost obchodníků přesouvala od geopolitiky ke klimatickým faktorům. Posilující fenomén El Niño s dvoutřetinovou pravděpodobností výskytu v zimě může přinést sucha v Asii, ochromit tamější vodní elektrárny a vyvolat permanentní globální nedostatek LNG. Cenový tlak umocňují i útoky Ruska na infrastrukturu ukrajinské firmy Naftogaz, které mohou vynutit zvýšený tok plynu z Evropy na Ukrajinu.
V dalších červencových dnech pokračovalo zhoršování situace na Blízkém východě. Poté, co Donald Trump prohlásil červnové příměří za ukončené a oznámil opětovné zavedení blokády íránských plavidel, vyskočil TTF front-month až na tříměsíční maximum: 54,1 EUR/MWh. Situace neprospívala ani evropským zásobníkům. Začínalo být zřejmé, že před zimou nedosáhnou naplněnosti ani 80 %, ale spíše 70–75 %. V případě tuhé zimy by pak ceny mohly vyletět až ke sto eurům a vynutit si řízené odpojování průmyslových podniků. Evropská komise ale stále považovala situaci za zvládnutelnou. Výrazným strukturálním býčím faktorem byla i rostoucí poptávka Egypta po plynu kvůli propadu vlastní těžby, která odkláněla toky amerického LNG původně směřující do Evropy. Investiční fondy zatím jen zavíraly krátké pozice. Kdyby se ale pustily do budování dlouhých pozic, ceny by dostaly další silný růstový impuls. Rozhodujícím faktorem však zůstávala geopolitika.
Ve třetím týdnu už nizozemský benchmarkový kontrakt TTF front-month překonal hranici šedesáti eur. Původce byl stejný jako obvykle: opětovná eskalace na Blízkém východě. Lodní doprava přes Hormuz byla opět paralyzována a USA ani nikdo jiný nedokázal garantovat bezpečný tranzit. Pohyb tankerů z katarského uzlu Ras Laffan se zcela zastavil, což spolu s vysokou poptávkou po chlazení v Asii způsobilo propad evropských dovozů LNG o 25–35 %. Jakousi rovnováhu pomáhaly udržovat alespoň stabilní norské, africké a ruské potrubní dodávky. Geopolitická nestabilita navíc udržovala kontrakty na blízké měsíce dražší než kontrakty na zimu, což dále paralyzovalo evropské zásobníky. Z dlouhodobého hlediska varoval Joachim Endress z Ganexo, že svět směřuje k prvnímu smrštění celosvětové nabídky LNG od roku 2012. Jediným východiskem pro USA a Izrael se začínala zdát změna íránského režimu, který však působí mimořádně odolně, a tak se rýsuje vlečící se konflikt a dlouhotrvající vysoká riziková přirážka v cenách ropy i plynu.
Na trhu s elektřinou mezitím 13. července překročil německý Cal27 hranici sto eur. Cenový růst poháněly především ceny plynu, dlouhodobým strukturálním faktorem ale byla i nejistota spojená s připravovanou reformou EU ETS. Zároveň pokračující horka a nízká výroba větrných elektráren udržovaly plynové elektrárny v Evropě v provozu. Po zveřejnění reformy EU ETS vystoupal 17. července německý roční kontrakt na 105,8 EUR/MWh, nejvýše od listopadu 2023. Plán Evropské komise byl totiž vůči průmyslu méně velkorysý, než se očekávalo. V reakci na to cena EUA stoupla na 84 EUR/t. Dlouhodobý vývoj ovlivní především zpomalení lineárního redukčního faktoru na 3,7 % až v letech 2031–2035 a následně na 1,7 %. K dalším zásadním změnám patří prodloužení bezplatné alokace pro sektory podléhající systému uhlíkového cla (CBAM) do roku 2038 oproti původnímu 2034 či zavedení investičního stimulu v objemu 400 milionů tun. Změny v tržní stabilizační rezervě (snížení míry absorpce ze 24 % na 12 %) přijdou až v roce 2031, v roce 2029 ale bude zahájeno postupné snižování.
Konec měsíce přinesl na trhu s plynem horskou dráhu. Referenční TTF front-month dosáhl v pondělí 20. července 65,5 EUR/MWh, na začátku dalšího týdne se ale po zastavení útoků na Blízkém východě a ománské mediaci propadl o více než 10 %. Většímu poklesu bránily zásobníky naplněné stále jen z 56 %. Podle analytiků ze společností OIES a Centrica v tuto chvíli evropské zásoby plynu zaostávaly meziročně už o 10,6 mld. m3 a při stejném tempu vtláčení jako loni by bylo 1. listopadu dosaženo naplněnosti jen ze 67 %. Návrat zásob k normálu by vyžadoval přibližně 150 dodávek LNG.
„Na začátku července byly evropské zásobníky s plynem naplněny jen asi z poloviny, tedy zhruba 15 procentních bodů pod pětiletým průměrem.
SRPNOVÁ NERVOZITA A CENOVÁ MAXIMA
Na začátku srpna na trhu s plynem přetrvávaly dva klíčové faktory: střídavě pozitivní a negativní zprávy o mírových vyjednáváních a naplněnost zásobníků. Nabídku stabilizovaly silné norské toky a růst importu amerického LNG, Evropa ale prohrávala soutěž s Asií, když cena v hubu JKM převyšovala TTF. Cena Cal27 už začínala započítávat těsný trh v nadcházející zimě a vyšší potřebu plnění zásobníků v roce 2027. Přetrvávala i backwardace, kdy front-month převyšoval zimní kontrakt o asi dvě eura.
Ceny elektřiny nadále ovlivňovala horka: odstávky francouzských, maďarských i rumunských jaderných elektráren už přesáhly 10 GW, vytlačily ceny ve Francii na nejvyšší úrovně od začátku roku 2025 a zdražily vývoz elektřiny do Německa. Výkon francouzské jaderné flotily byl dokonce 10. srpna omezen o 14,6 %. Front-month na září se pro Německo obchodoval v pásmu 131 až 140 EUR/MWh. Trh s EUA procházel konsolidací nad klíčovou hranicí osmdesáti eur. Reforma EU ETS byla méně medvědí, než se očekávalo: pomalejší snižování nabídky, prodloužená bezplatná alokace a omezené mezinárodní kredity nezrušily očekávanou napjatost trhu. Nižší aukční objemy od roku 2027, rezerva stability, opožděné bezplatné alokace a obnovené spekulativní nákupy investičních fondů naopak podporovaly ceny.
V druhé polovině měsíce ceny plynu dále rostly a 25. srpna se TTF front-month přiblížil dokonce k sedmdesátieurové hranici. Hlavním motorem tohoto vývoje byla změna vnímání konfliktu mezi USA a Íránem: trh čím dál méně věří v definitivní ukončení bojů a rychlé otevření Hormuzu. Zásobníky byly naplněné přibližně z 63 %, tedy až o 13 p. b. méně oproti minulému roku. Naplněnost německých zásobníků byla dokonce jen těsně nadpoloviční. Evropská komise sice snížila cíl z 90 % na 80 %, analytici však odhadovali, že reálných je spíše zhruba 70 %. Dalšími býčími faktory byly výpadek na norském poli Ormen Large (8,9 mil. m3 denně), začínající podzimní část norské údržby a zákaz krátkodobých kontraktů na dovoz ruského LNG do Evropské unie platný od 1. ledna 2027. Do karet naopak Evropě hrálo omezení přepravy přes Panamský průplav kvůli nízké hladině vody, díky kterému zůstávalo více LNG v Atlantiku. Unijní spotřeba plynu je navíc stále přibližně o pětinu nižší než před rokem 2022.
Elektřina cenového maxima dosáhla 31. srpna, kdy německý Cal27 vystoupal na 117,4 EUR/MWh. Růst ceny německého front-month kontraktu ale omezovaly fundamentální faktory, jelikož horka ustupovala a disponibilita jaderných zdrojů i výroba z větru rostly. Hlavním býčím faktorem tak zůstávají ceny plynu. Dlouhodoběji může ceny elektřiny snižovat návrat až 7,8 GW německých rezervních uhelných elektráren, jejich konkurenceschopnost je ale kvůli vysokým provozním nákladům, emisím a logistice omezená. Ceny EUA se pohybovaly ke konci měsíce v rozmezí 81 až 84 EUR/t. Dolů je může tlačit větší objem povolenek v zářijových aukcích (téměř 50 milionů EUA), tento přírůstek ale může být rychle vykompenzován vyšší poptávkou kvůli blížícímu se termínu pro compliance (do 30. září jsou podniky povinny odevzdat kvóty za minulý rok).
Trh se posouvá od krátkodobé volatility ke strukturálnímu napětí mezi nabídkou a poptávkou, které může vyšší ceny udržet déle. Do září vstupuje trh s plynem s výrazně býčím nastavením a značnou nervozitou. Uzavření Hormuzského průlivu přinejmenším do začátku roku 2027 představuje nejpravděpodobnější scénář a zásobníky, naplněné z asi 65 %, zůstávají hlavním fundamentálním problémem Evropy. Částečnou protiváhu poskytuje LNG, evropský trh je totiž při současných cenách atraktivní pro americké vývozce. Trvalejší pokles cen by vyžadoval přesvědčivý pokrok v Hormuzu, rychlejší vtláčení plynu do zásobníků nebo výrazné zlepšení globální nabídky LNG.
Poznámka redakce
Děkujeme Jánu Pištovi a společnosti JPX za poskytnutí týdenních zpráv a dat, ze kterých tento článek vychází a díky nimž může série tržních analýz na stránkách našeho magazínu pokračovat.
Související články
Čína môže prísť o svoj batériový monopol. Američania budujú vlastný dodávateľský reťazec
Americká automobilka General Motors odštartovala vývoj batériových článkov novej generácie. Podľa vedenia firmy by tieto články mo…
Algoritmy na trhu realizují už téměř polovinu obchodů
Rozdíly ve velkoobchodních cenách elektřiny v Evropě mohou smazat silnější přenosové sítě a nové zdroje s nízkými variabilními nák…
Evropa znovu potřebuje norský plyn. Energetická bezpečnost poráží klimatické ambice
Evropa se po energetické krizi znovu obrací k Norsku. Norský plyn loni pokrýval téměř třetinu spotřeby EU a Oslo nyní podporuje da…
Protimonopolný úrad má na stole veľkú transakciu na trhu HVAC
Transakcia sa týka výroby a predaja chladiarenskej techniky, tepelných čerpadiel a medicínskych technológií.
Solární boom má háček. Evropě přibývají hodiny se zápornou cenou elektřiny
Evropa přidává solární a větrné elektrárny, zároveň ale nestíhá budovat úložiště. Výsledkem jsou stále častější záporné ceny elekt…
Kalendář akcí
Fotovoltaika a akumulace v praxi 2026
HYDROTURBO 2026
Konference Energetika 2026
Jesenná konferencia SPNZ 2026
ENERGY-HUB je moderní nezávislá platforma pro průběžné sdílení zpravodajství a analytických článků z energetického sektoru. V rámci našeho portfolia nabízíme monitoring českého, slovenského i zahraničního tisku.


